

به گزارش خبرنگار بینالملل تازههای اقتصاد؛ جهش بیش از ۱۵۰ درصدی قیمت عمدهفروشی گاز اروپا از ابتدای سال، بار دیگر نگرانیها درباره امنیت انرژی، افزایش هزینههای تولید و تضعیف رقابتپذیری صنایع این منطقه را تشدید کرده است. همزمان، افزایش قیمت نفت و اختلال در جریان عرضه انرژی از خاورمیانه، چشمانداز بازار انرژی اروپا را در آستانه زمستان با ابهام بیشتری مواجه کرده است.
با این حال، ارزیابی مدیران سرمایهگذاری نشان میدهد بازار سهام اروپا نسبت به بحران انرژی سال ۲۰۲۲ از ساختار متفاوتی برخوردار است. سهم محدود هزینه مستقیم انرژی در فروش بسیاری از شرکتهای بزرگ، افزایش وزن صنایع منتفع از گرانی انرژی و رشد سرمایهگذاری در حوزه هوش مصنوعی، از جمله عواملی هستند که میتوانند بخشی از فشار ناشی از این شوک را جبران کنند.
گاز اروپا در کانون نگرانیها؛ شوک انرژی تا کجا ادامه دارد؟
به گزارش رویترز؛ افزایش قیمت گاز، بار دیگر آسیبپذیری اروپا در برابر اختلالات عرضه و وابستگی به واردات انرژی را برجسته کرده است. گاز طبیعی نهتنها یکی از منابع مهم تأمین انرژی صنایع اروپایی است، بلکه افزایش قیمت آن میتواند هزینه برق، تولید صنعتی و تأمین گرمایش در فصل سرد را نیز بالا ببرد.
در چنین شرایطی، تداوم گرانی گاز میتواند از مسیر افزایش هزینههای عملیاتی، کاهش حاشیه سود شرکتها و فشار بر قدرت خرید خانوارها به اقتصاد اروپا منتقل شود. صنایع انرژیبر، از جمله مواد شیمیایی و فولاد، در معرض فشار مستقیمتری قرار دارند؛ در حالی که سایر شرکتها نیز ممکن است از طریق افزایش هزینه حملونقل، مواد اولیه و کاهش تقاضای مصرفکنندگان آسیب ببینند.
تفاوت مهم با سال ۲۰۲۲ این است که شرکتهای اروپایی طی سالهای گذشته فرصت بیشتری برای تنوعبخشی به منابع تأمین انرژی، اصلاح قراردادهای خرید و تقویت ابزارهای پوشش ریسک داشتهاند. با این حال، این اقدامات به معنای مصونیت کامل در برابر جهش دوباره قیمتها نیست.
چرا گرانی انرژی هنوز بورس اروپا را زمینگیر نکرده است؟
بر اساس برآورد دویچهبانک، هزینه انرژی بهطور متوسط تنها حدود یک درصد از فروش شرکتهای شاخص STOXX Europe 600 را تشکیل میدهد. این موضوع نشان میدهد که افزایش قیمت انرژی برای بسیاری از شرکتهای بزرگ بورسی، دستکم از نظر هزینه مستقیم، فشار محدودی ایجاد میکند؛ هرچند صنایع انرژیبر و شرکتهای کوچکتر با شرایط دشوارتری روبهرو هستند.
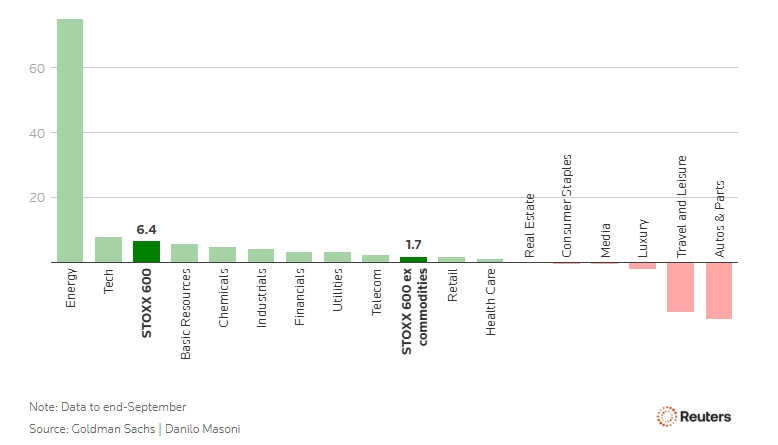
دادههای گلدمن ساکس تا پایان سپتامبر نیز نشان میدهد بخش انرژی با اختلاف قابلتوجهی از میانگین رشد ۶.۴ درصدی شاخص STOXX 600 پیش افتاده است. در مقابل، بخشهای مصرفی از جمله خودروسازی و قطعات خودرو، همچنین سفر و اوقات فراغت، عملکرد منفی داشتهاند. این اختلاف عملکرد نشان میدهد افزایش قیمت انرژی به سود برخی صنایع تمام شده، اما همزمان فشار بیشتری بر بخشهایی وارد کرده است که با هزینههای بالاتر و ضعف احتمالی تقاضا مواجهاند.
از سوی دیگر، برآورد مورگان استنلی نشان میدهد صنایعی که از افزایش قیمت انرژی سود میبرند، ۳۶ درصد از سود شرکتهای شاخص MSCI Europe را به خود اختصاص دادهاند؛ در حالی که سهم صنایع آسیبپذیر تنها ۶ درصد است.
همچنین سهم شرکتهای انرژی، خدمات عمومی و بانکها از ارزش بازار این شاخص، از حدود ۱۶ درصد در پنج سال گذشته به ۲۵ درصد افزایش یافته است. در مقابل، وزن برخی صنایع پرمصرف انرژی در بازار سهام اروپا کاهش پیدا کرده است.
این تغییر در ترکیب بازار اهمیت زیادی دارد؛ زیرا افزایش قیمت نفت و گاز، اگرچه هزینه تولید بسیاری از شرکتها را بالا میبرد، میتواند درآمد شرکتهای فعال در حوزه انرژی را نیز افزایش دهد. در نتیجه، اثر گرانی انرژی بر کل بورس اروپا به اندازه گذشته یکدست و منفی نیست.
هوش مصنوعی و درآمدهای جهانی؛ دو پشتوانه بورس اروپا
رشد سرمایهگذاری در زیرساختها و فناوریهای مرتبط با هوش مصنوعی نیز به تقویت سودآوری بخشی از شرکتهای اروپایی کمک کرده است. برآورد مورگان استنلی نشان میدهد شرکتهایی که بهطور مستقیم از سرمایهگذاری در این حوزه سود میبرند، حدود ۸ درصد از سود شرکتهای شاخص MSCI Europe را تشکیل میدهند.
در کنار این عامل، فعالیت گسترده شرکتهای اروپایی در بازارهای بینالمللی نیز از میزان وابستگی آنها به اقتصاد داخلی منطقه میکاهد. بر اساس دادههای گلدمن ساکس، تنها ۴۲ درصد از درآمد شرکتهای شاخص STOXX Europe 600 از اروپا تأمین میشود و ۵۸ درصد باقیمانده از بازارهای خارج از این منطقه به دست میآید. این پراکندگی درآمدی میتواند بخشی از فشار ناشی از افزایش هزینهها در اروپا را جبران کند؛ هرچند شرکتها همچنان در برابر نوسانات اقتصاد جهانی و کاهش تقاضا در بازارهای خارجی آسیبپذیرند.
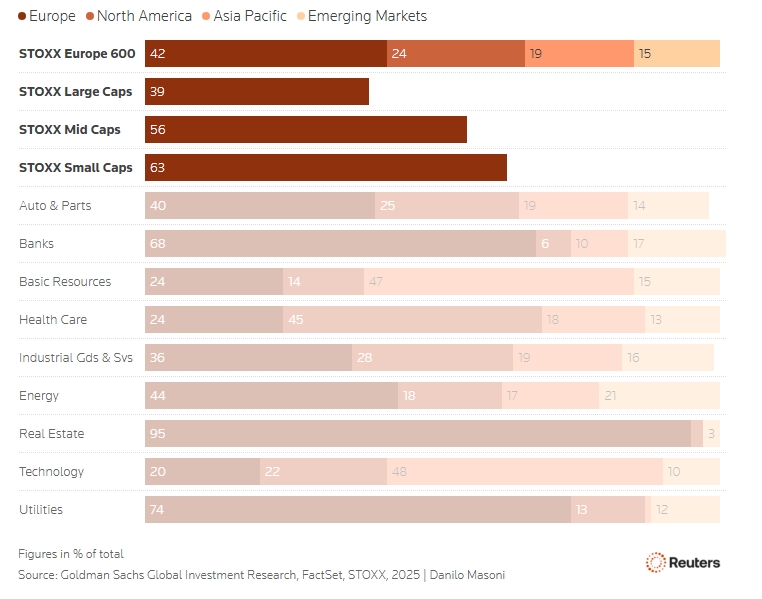
بررسی دقیقتر درآمد شرکتهای اروپایی نشان میدهد که تنها ۴۲ درصد از درآمد شرکتهای شاخص STOXX Europe 600 از بازار اروپا تأمین میشود و باقی درآمدها به بازارهای بینالمللی وابسته است. آمریکای شمالی با سهم ۲۴ درصدی، آسیا-اقیانوسیه با ۱۹ درصد و بازارهای نوظهور با ۱۵ درصد، مهمترین منابع درآمدی این شرکتها در خارج از اروپا هستند.
البته میزان وابستگی به بازارهای خارجی در همه صنایع یکسان نیست. بخش املاک و مستغلات حدود ۹۵ درصد از درآمد خود را به بازار اروپا وابسته است؛ در مقابل، شرکتهای فناوری و منابع پایه بهترتیب ۴۸ و ۴۷ درصد از درآمدشان را از منطقه آسیا-اقیانوسیه کسب میکنند. این تفاوت نشان میدهد برخی صنایع در برابر ضعف اقتصاد اروپا آسیبپذیرترند، در حالی که شرکتهای دارای بازارهای متنوعتر میتوانند بخشی از فشارهای منطقهای را جبران کنند. با این حال، فعالیت بینالمللی همچنان شرکتها را در معرض افت تقاضای جهانی و نوسانات ارزی قرار میدهد.
تداوم گرانی انرژی؛ تهدیدی برای سودآوری تا سال ۲۰۲۷
با وجود افزایش تابآوری بورس اروپا، ادامه قیمتهای بالای نفت و گاز میتواند بهتدریج فشار بیشتری بر شرکتها و اقتصاد این منطقه وارد کند. اگر شوک انرژی تا سال ۲۰۲۷ ادامه یابد، افزایش تورم، بالا ماندن هزینه وامگیری، کاهش قدرت خرید خانوارها و افت تقاضای مصرفکنندگان میتواند به مهمترین چالشهای پیشروی شرکتها تبدیل شود.
در چنین شرایطی، حتی بنگاههایی که سهم انرژی در هزینههای مستقیم آنها پایین است، ممکن است از افزایش قیمت مواد اولیه و حملونقل یا کاهش فروش آسیب ببینند. بنابراین، تابآوری بیشتر بورس اروپا به معنای مصونیت آن در برابر بحران انرژی نیست؛ چرا که تداوم این وضعیت به مدتزمان گرانی انرژی، شدت فشار بر مصرفکنندگان و توان شرکتها برای حفظ حاشیه سود بستگی دارد.
نظر شما